기획특집 제조기업 ESG 규제 대응을 위한 탄소·에너지 데이터 관리 전략
페이지 정보
작성자 최고관리자 댓글 0건 조회 11회 작성일 26-11-13 14:01본문
현장 계측 데이터를 탄소 자산으로 바꾸는 법
1. 탄소 규제는 어떻게 제어계측 엔지니어의 과제가 되었는가
지난 10여 년간 기업의 온실가스 대응은 지속가능경영보고서에 실리는 보고의 문제였다. 연말에 유틸리티 청구서를 모으고, 배출계수를 곱해 사업장 단위의 총량을 산출한 뒤 한 페이지의 표로 정리하면 대체로 끝나는 일이었다. 이 일은 주로 환경안전팀이나 지속가능경영팀이 담당했고, 생산 현장의 계측·제어 담당자와는 접점이 거의 없었다.
최근 2~3년 사이 큰 변화가 있었다. 정부 규제와 고객사의 요구가 기업 단위 온실가스 배출량에서 제품 단위 배출량(PCF, Product Carbon Footprint)으로 이동했기 때문이다. 기업 전체가 1년에 온실가스를 몇 톤 배출했는지가 아니라, 특정 제품이 온실가스를 얼마나 배출했는지 답해야 한다. 이에 답하려면 사업장 배출 총량을 제품별로 할당해야 하며, 할당을 위해서는 각 생산라인과 생산설비에서 계측한 데이터가 필요하다.
여기서부터가 계측·제어의 영역이다. 어느 공정이 어느 기간에 얼마의 가스·전력·스팀과 용수를 썼는지, 그 설비가 어떤 제품을 얼마나 생산했는지를 실측값으로 연결하지 못하면 제품 단위 탄소발자국을 계산할 수 없다. 탄소 데이터 관리는 회계의 문제처럼 보이지만, 실제로는 계측(Measurement) → 수집(Acquisition) → 정합(Reconciliation) → 검증(Verification)으로 이어지는 전형적인 산업 데이터 파이프라인의 문제다. 자동제어와 계장 기술이 수십 년간 다뤄온 문제다.
본고는 먼저 2026년 현재의 규제 지형을 정리하고, 국내 공급망에 실제로 어떤 요구가 있는지 살펴본 뒤, 현장의 병목이 무엇이며 이를 데이터·플랫폼 관점에서 어떻게 풀 수 있는지를 제안한다.
2. 2026년 규제 지형
2025년 이후 EU가 잇달아 내놓은 옴니버스 패키지를 두고 규제가 후퇴하고 있다는 해석이 적지 않았다. 조항을 하나씩 뜯어보면 후퇴한 것이 아니라, 적용 대상을 좁히는 대신 남은 대상에 대해서 데이터의 밀도와 검증 수준을 높이는 쪽으로 정책 방향이 재조정되었다고 보는 것이 정확하다.
(1) CBAM
EU 탄소국경조정제도(CBAM)는 2026년 1월 1일부로 전환 기간을 마치고 확정 기간, 즉 실제 비용이 발생하는 단계에 들어섰다. 철강·알루미늄·시멘트·비료·수소·전력 6개 품목이 대상이며, 연간 50톤 이상 수입자는 신고 의무가 있다.
실무적으로 중요한 것은 일정이다. CBAM 인증서 판매는 2027년 2월 1일부터 시작되고, 2026년 수입분에 대한 첫 CBAM 신고와 인증서 제출 마감은 2027년 9월 30일이다. 2026년 인증서 가격은 EU 배출권(EUA) 경매가격의 분기 평균으로 산정되며, 2027년부터는 주간 평균으로 바뀐다. 2028년 1월부터는 철강·알루미늄을 많이 사용하는 제품 180여 개 품목으로 적용 범위가 확대될 예정이다.
지금 이 순간 EU로 나가는 화물의 온실가스 배출량이 2027년 하반기에 비용 청구서로 돌아온다. 탄소 데이터가 부실하면 기본값이 적용되고, 기본값은 통상 실측치보다 높은 값으로 설정되어 있어 수출 기업에게는 그대로 비용이 된다. 계측 데이터의 품질이 곧 원가라는 관계가 명시적으로 성립한 셈이다.
(2) ESPR과 디지털제품여권
EU 에코디자인규정(ESPR)은 제품별 위임법을 순차적으로 채택하는 구조다. 2025년 발표된 1차 작업계획에 따르면 철강이 2026년 위임법 채택, 2028년경 적용으로 가장 앞서 있으며, 섬유·타이어·알루미늄은 2027년 채택, 2029년경 적용이 예정돼 있다. 이후 가구는 2028년, 매트리스는 2029년으로 이어진다. ESPR 제4조에 따라 위임법 발효 후 최소 18개월의 유예가 보장되므로 채택 시점을 기준으로 준비 기간을 역산할 수 있다.
ESPR의 핵심 이행수단이 디지털제품여권(DPP, Digital Product Passport)이다. 제품에 부착된 QR코드를 스캔하면 소재 구성, 탄소발자국, 재활용 원료 함량, 수리·분해 정보 등을 조회할 수 있는 방식이다. 여기서 주목할 점은 DPP가 보고서가 아니라 실시간으로 조회할 수 있는 해당 제품의 데이터라는 것이다. 연 1회 작성하는 문서나 보고서로는 대응할 수 없으며, 제품 단위로 데이터가 상시 유지·갱신되는 데이터 관리 체계가 전제되어야 한다.
(3) EU 배터리 규정
배터리 규정에서는 배터리 여권(Battery Passport)이 2027년 2월 18일부터 EV·산업용(2kWh 초과)·경량운송수단 배터리에 적용된다. 공급망 실사 의무는 당초 2025년에서 2027년 8월 18일로 연기되었다. 탄소발자국 신고의 경우 규정상 시점은 명시되어 있으나, 산정 방법론을 정하는 위임법과 신고 서식을 정하는 이행법의 채택이 지연되면서 실제 적용 시점은 유동적이다.
일정이 미뤄졌다고 준비를 늦춰도 되는 것은 아니다. 배터리 여권에 담기는 항목은 대부분 셀·모듈·팩 단위의 이력 데이터이고, 이는 하루아침에 만들 수 없다. 데이터 인프라의 리드타임이 규제 유예기간보다 길다는 점이 이 분야 대응의 핵심 딜레마다.
(4) 옴니버스의 역설
2025년 말 최종 타결된 지속가능성 옴니버스는 기업 지속가능성 보고 지침(Corporate Sustainability Reporting Directive, CSRD)의 적용 대상을 종업원 1,000명 초과 및 매출 4억 5,000만 유로 초과로 좁혔고, 공급망 실사지침(CSDDD)은 종업원 5,000명 초과·매출 15억 유로 초과 기업으로 한정하면서 이행 시점을 2029년 7월로 미뤘다.
국내 제조업, 특히 중견·중소기업이 눈여겨봐야 할 조항은 따로 있다. 이른바 가치사슬 정보 상한(value chain cap)이다. 종업원 1,000명 이하 기업에 대해 요구할 수 있는 ESG 정보의 범위가 법적으로 제한되고, 자기선언을 검증 없이 수용할 수 있으며, 상한을 넘는 요구는 거부할 법적 권리가 부여된다.
이 조항의 취지는 중소 협력사의 부담 경감이지만, 실무적 결과는 다르게 나타날 가능성이 크다. 요구 항목의 가짓수가 제한되면 고객사는 소수 항목의 데이터에 대해 더 높은 정확도와 검증 수준을 요구하게 될 것이다. 백 가지를 대충 채우는 것보다 열 가지를 실측 기반으로 정확하게 제출하는 역량이 더 중요해진다는 뜻이다. 대충 만든 스프레드시트로 버티던 방식이 더 이상 통하지 않는다.
(5) 국내 기후공시
국내에서는 금융위원회가 기후공시 로드맵을 확정하였다. 2028년(2027 사업연도)부터 연결 자산 30조 원 이상 대형 코스피 상장사를 시작으로 단계적으로 의무화되며, 자산 10조 원 이상 상장사로 대상이 확대된다. 공급망 배출량인 Scope 3 배출량은 3년 유예를 거쳐 2031년부터 공시가 시작된다.
여기서 2031년이라는 숫자를 협력사 관점에서 다시 읽어야 한다. 모기업이 2031년에 Scope 3 배출량을 공시하려면, 협력사로부터 데이터를 받아 집계하고 검증하는 체계가 최소 2~3년 전에는 가동되어야 한다. 즉, 협력사에 대한 실질적인 데이터 요구는 2028~2029년경 본격화된다고 보는 편이 현실적이다.
(6) 탄소와 에너지가 하나의 문제가 되는 이유
러시아-우크라이나 전쟁, 호르무즈 해협 봉쇄 등 지정학적 불안정이 상시화하면서 에너지 가격 변동성이 제조원가의 주요 변수로 자리 잡았다. 여기서 짚어 둘 것은 에너지 절감과 탄소 감축이 서로 다른 두 개의 과제가 아니라는 점이다. 제조업 배출량의 대부분은 연료 연소와 전력 사용에서 나오므로 에너지 사용량 데이터는 그 자체로 탄소 데이터의 원천이다.
그럼에도 많은 사업장에서 이 둘은 별도로 관리된다. 에너지는 FEMS·EMS가, 탄소는 별도의 엑셀 시트가 담당한다. 같은 계측기에서 나온 값이 두 개의 서로 다른 경로로 흘러 서로 다른 숫자를 만들어내는 구조다. 탄소·에너지 데이터를 하나의 파이프라인으로 통합하는 것은 규제 대응 이전에 데이터 정합성의 문제이며, 자동제어·계측 기술이 직접 기여할 수 있는 영역이다.
3. 공급망 탄소 관리로 확산
규제 문서보다 현장에 먼저 도착하는 것은 고객사의 요구서다. 국내 주요 대기업의 협력사 탄소 요구 수준을 정리해 보면 방향이 뚜렷하다. 포스코·삼성전자·LG화학·현대자동차 등 주요 대기업은 기업 탄소발자국의 측정과 관리를 요구하고 있으며, 제품 탄소발자국(PCF)에 대해서도 측정을 요구하는 단계에 진입하였다. 소비재 비중이 높은 기업일수록 요구 수준이 높다.
특히 참고할 만한 것이 현대자동차·기아의 협력사 탄소관리 로드맵이며, 로드맵은 세 단계로 구성된다.
•1~2단계(2023.01~2024.10) : 부품 LCA 대상 선정, 협력사 역량 강화, 대상 부품 산정 진행. 이 시기 컨설팅 의존도는 사실상 100%였다.
•3단계(2024.10~2025.12) : 협력사가 주도해 부품 LCA를 산정. 컨설팅 의존도 30~50%, 협력사 자체 대응력(SCEMS) 50~70%.
•4단계(2026~) : 협력사 자체 산정. 컨설팅 의존도 0%, 자체 대응력 100%.
2026년 현재는 외부 컨설팅을 통해 한 번 산정해 제출하는 방식이 더 이상 통하지 않는 국면이다. 협력사가 스스로, 반복적으로, 제품이 바뀔 때마다 산정할 수 있는 내재화된 프로세스를 갖춰야 한다.
문제는 이것이 결코 쉽지 않다는 데 있다. 국내 자동차 산업만 보더라도 1차 협력사가 300여 개에 이르고, 2차·3차로 내려가면 네트워크는 기하급수적으로 복잡해진다(그림 1). 1차 협력사는 자신의 배출량뿐 아니라 하위 협력사의 리스크까지 떠안는 구조이며, 실제로 1차 협력사가 N차 협력사의 ESG를 지원하는 사례는 거의 없다시피 하다.
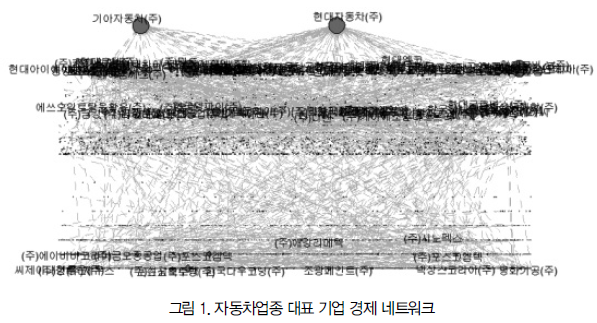
이런 구조에서 데이터를 수작업으로 수집하는 방식은 물리적으로 성립하지 않는다. 데이터 수집·요청·회신·검토의 과정 자체가 자동화되어야 한다는 결론이 나온다.
4. 현장의 병목
제품 탄소발자국은 일반적으로 전과정평가(LCA, Life Cycle Assessment)를 통해 산정한다. 전과정평가는 원료 취득부터 소재 생산, 부품 생산, 완제품 제조, 사용, 폐기·재활용에 이르는 전 과정에서 투입되는 자원·에너지와 배출되는 오염물질을 정량적으로 목록화하고, 환경영향을 체계적으로 평가하는 방법론이다.
ISO 14040/14044가 규정하는 전과정평가 절차는 목적 및 범위 정의 → 전과정 목록분석(LCI) → 전과정 영향평가(LCIA) → 전과정 해석의 4단계로 구성된다. 40년 가까이 적용되고 있어 방법론 자체는 안정적이다. 문제는 실행이다. 현장에서 반복적으로 확인되는 병목은 다음과 같다.
첫째, 전문 인력과 대응 기간의 절대적 부족이다. LCA는 공정 이해, 물질수지, 데이터 품질 평가를 아우르는 복합 역량을 요구하는데, 중소·중견기업에서 전담할 인력을 확보하기는 어렵다.
둘째, 데이터의 수집·분석·가공이 어렵다. 필요한 데이터는 BOM, 구매요청서·구매대장, 세금계산서, 생산실적, 설비 운전 데이터 등 여러 시스템과 문서에 흩어져 있다. ERP·MES·SCM과 EMS· EMS·FEMS는 서로 다른 목적으로 구축되어 있어, 제품 단위로 배출량을 배분하려면 이들을 가로질러 연결해야 한다.
셋째, 제품·공정·설비별 배출량 추정이 어렵다. 특히 다품종 소량생산 라인에서 특정 설비의 에너지 사용량을 개별 제품에 배분하는 문제는 계측점 설계 자체와 맞물린다. 계측점이 없는 곳의 데이터는 추정할 수밖에 없고, 추정은 검증 단계에서 지적사항이 된다.
넷째, 기존 LCA 소프트웨어의 복잡성이다. 전문가용으로 설계된 도구는 배우기가 쉽지 않고 활용도가 낮다.
흥미로운 것은 이러한 어려움에도 불구하고 LCA를 수행한 기업의 성과가 뚜렷하다는 점이다. 한국ESG기준원 등록 기업 전체의 환경(E) 등급 분포에서 A+ 및 A 등급은 19% 수준인 데 비해, LCA를 수행한 기업군에서는 22개사 기준 60%에 달한다. 인과관계를 단정할 수는 없으나, 제품 단위로 배출을 들여다본 기업이 감축 지점을 더 정확히 찾아낸다는 해석은 충분히 가능하다.
해외 선도기업의 대응도 같은 방향을 가리킨다. 대만 반도체업체 TSMC는 공정 부문 환경영향의 96.5%가 온실가스에서 비롯된다는 진단 아래 전사 차원의 에너지 관리 목표를 세우고 800여 개의 에너지 모니터링 체계를 운영하고 있다. 조명·공조·대기전력·설비 교체 등 영역별로 총 822건의 에너지 절감 조치를 수행했고, 조치별로 절감 전력량과 온실가스 감축량을 정량적으로 관리한다. 여기서 배워야 할 것은 감축 아이디어가 아니라, 모든 개별 조치를 계측 가능한 단위로 쪼개어 관리하는 방식 그 자체다.

5. 해법의 방향
그렇다면 무엇을 해야 하는가? 필자는 LCA를 프로젝트가 아니라 시스템으로 전환하는 것, 즉 LCA의 디지털 전환(DX)이 답이라고 본다. 구체적으로는 다섯 가지 축이 필요하다.
(1) 참조모델 DB와 LCIA Factor
전통적인 LCA는 원료별 LCI DB에 사용량을, 운송 LCI DB에 중량과 거리를, 전력 LCI DB에 사용 시나리오와 소비전력을 각각 곱하는 식으로 계산된다. 이 방식의 문제는 LCI DB가 전문 LCA 소프트웨어 안에서만 사용 가능하다는 데 있다.
대안은 업종·제품 특화 LCI DB를 환경영향평가 계수(LCIA Factor)로 매개변수화해 두는 것이다. 사용자는 전문 소프트웨어 없이도 ‘사용량×계수’의 형태로 자체적인 PCF를 산출할 수 있다. 계수 체계는 일반 LCIA Factor DB와 참조모델 DB(Reference DB)로 이원화하고, 참조모델 DB는 MSDS의 구성물질·함량 정보, 물질 합성식과 분자량, AI 기반 화학물질 매칭을 통해 구축한다. 화학물질 정보 인프라를 보유한 기업이라면 이 부분에서 상당한 이점을 갖는다.
(2) Scope 3 배출량 산정 방법
공급망 배출량 산정 방법은 아래 표와 같이 두 가지가 있으며, 산정 결과의 정확도는 두 번째 방법이 더 높다.
주목할 점은 Spend Based 방식에서는 협력사가 아무리 감축해도 기업의 Scope 3 배출량이 줄지 않는다는 사실이다. 배출계수가 산업 평균 배출계수이므로 구매금액이 그대로면 배출량도 그대로이기 때문이다.
또한 감축 노력이 숫자에 반영되려면 Supplier Specific 단계로 나아가야 한다. 모기업이 협력사에 실측 데이터를 요구하는 이유가 여기에 있고, 협력사 입장에서는 자사의 감축 실적을 인정받기 위해서라도 실측 체계가 필요하다는 뜻이다.
기업의 제품 탄소배출량은 다음과 같은 요소로 구성된다.
기업 제품 탄소배출량 = Σ(제품 가중치 × 협력사 제품 탄소배출량) + Σ(협력사 제품 수송 탄소배출량) + 기업 제품 제조 공정 탄소배출량(에너지·연료·용수 등)
세 항 모두 계측 데이터를 필요로 한다. 첫째 항은 협력사의 공정 계측, 둘째 항은 물류 데이터, 셋째 항은 자사 사업장의 에너지 계측이다.
(3) 집중형 네트워크와 민감정보 보호
공급망 데이터 수집 방식에는 기업이 협력사를 등록하고 접속 링크를 발송해 보고서를 받는 집중형 구조와 참여 기업 간 상호 연결되는 분산형 구조가 있다. 실무적으로는 집중형이 관리와 검증에 유리하지만, 협력사의 원가 정보 노출 우려가 최대 걸림돌이다.
BOM 구성과 사용량은 사실상 원가 구조를 그대로 드러낸다. 따라서 플랫폼은 데이터 암호화, 담당자별 데이터 접근 권한 설정, 검증된 보안 프레임워크 적용을 통해 제조 현장 데이터를 보호하고, 기업에는 최종 배출량 결괏값만 전달하는 구조를 갖춰야 한다. 이러한 신뢰 설계가 없으면 협력사는 데이터를 제출하지 않거나 부정확한 값을 제출한다.

(4) 현장 계측 데이터와의 직접 연결
여기까지가 탄소 산정의 논리라면, 이를 실제로 돌아가게 만드는 것은 결국 데이터의 연결이다. 실효적인 탄소 관리 플랫폼은 다음 세 층위의 인터페이스를 갖춰야 한다.
첫째, 레거시 시스템 인터페이스이다. 생산·회계 관리시스템(ERP, MES, SCM)과 에너지 관리시스템(EMS, CEMS, FEMS)에서 계측값과 운전값을 연동한다. 제품별 생산실적과 설비별 에너지 사용량이 같은 시간축에서 정렬되어야 배분이 가능하다.
둘째, IoT 게이트웨이를 통한 1차 데이터 수집이다. 계측기에서 나온 원시 데이터를 수집해 데이터 전처리 모듈을 거쳐 온실가스 배출량 분석과 에너지 사용량 분석으로 분기한다. 표준화된 자산관리셸(AAS, Asset Administration Shell) 등 인더스트리 4.0 계열 표준을 적용하면 설비 교체나 라인 증설 시 재작업을 크게 줄일 수 있다.
셋째, 외부 표준 API이다. Catena-X와 같은 산업 데이터 플랫폼과의 연계를 위한 EDC 표준 API가 필요하다. 자동차 산업에서 이는 선택이 아니라 전제조건에 가까워지고 있다.
이 구조가 갖춰지면 산정 주기가 근본적으로 달라진다. 기존 방식으로 LCI DB 수집부터 영향범주별 지표 도출까지 3개월이 걸리던 작업이 데이터가 자동으로 흘러드는 플랫폼에서는 2주 수준으로 단축된다. 더 중요한 것은 두 번째 산정부터다. 제품이 바뀌거나 원료 배합이 달라졌을 때 첫 산정에서 구축한 데이터 연결이 그대로 재사용된다면 한계비용은 급격히 낮아진다.
(5) 시뮬레이션
데이터가 시스템에 축적되면 사후 산정을 넘어 사전 시뮬레이션이 가능하다. 저탄소 원료로 대체했을 때의 예상 배출량 감축, 특정 공정 조건을 변경했을 때의 감축 효과, 기여도 및 민감도 분석을 통한 우선순위 도출이 여기에 해당한다. 이것이 LCA를 규제 대응 비용에서 공정 최적화 도구로 전환시키는 지점이다.
한 가지 덧붙이면, 국내에서 개발된 LCA 기반 탄소관리 플랫폼 가운데 ISO 14040/14044/14067 기준에 따라 LRQA와 SGS 등 글로벌 인증기관의 적합성 검증을 받은 사례가 나오고 있다. 산정 결과가 해외 고객사와 검증기관에서 수용되려면 플랫폼 자체에 대한 제3자 검증이 사실상 필수 요건이 되고 있다는 신호다.
6. 제조기업을 위한 다섯 가지 실행 제언
지금까지의 논의를 현장에 바로 적용할 수 있는 형태로 정리하면 다음과 같다.
첫 번째, 계측점 설계를 탄소 관점에서 다시 본다. 현재의 계측 체계는 공정 제어와 품질관리를 목적으로 설계되었다. 여기에 ‘이 데이터로 제품 단위 배출량을 할당할 수 있는가’라는 질문을 추가해 보면, 대개 몇 개의 결정적인 공백이 드러난다. 주요 에너지 다소비 설비 단위의 서브미터링이 대표적이다. 신규 투자보다 기존 계측 자산의 재배치와 논리적 연결만으로 해결되는 경우도 적지 않다.
두 번째, 에너지와 탄소의 데이터 경로를 하나로 합친다. FEMS·EMS와 탄소 산정을 별도 트랙으로 운영하는 한 두 숫자는 영원히 어긋난다. 하나의 원천 데이터에서 두 개의 산출물이 나오는 구조로 바꾸는 것이 우선이다.
세 번째, 첫 산정은 대표 제품 한두 개로 시작한다. 전 제품을 한꺼번에 산정하려는 시도는 대부분 성공하지 못한다. 매출 비중이 크거나 고객사 요구가 임박한 제품군을 선정해 끝까지 완료해 보면 데이터 공백과 시스템 간 단절이 구체적으로 드러난다. 이러한 진단 결과가 두 번째 산정부터의 속도를 결정한다.
네 번째, 산정 방법의 성숙도 사다리를 명시적으로 관리한다. 현재 각 원부자재가 Spend Based인지 Supplier Specific인지 분류해 두고, 배출 기여도가 큰 항목부터 상위 단계로 올린다. 기여도 분석 없이 모든 항목을 정밀화하려는 접근은 투입 대비 효과가 낮다.
다섯 번째, 규제 일정에서 데이터 인프라 리드타임을 역산한다. CBAM 첫 신고 2027년 9월, 배터리 여권 2027년 2월, 국내 Scope 3 공시 2031년이라는 일정에 데이터 체계 구축 기간과 검증 기간을 역산해 넣으면, 착수 시점은 대체로 지금으로 수렴한다.
7. 맺음말
글로벌 탄소관리 플랫폼 시장은 2025년 약 163억 달러에서 2030년 288억 달러 규모로, 5년간 77%가량 성장할 것으로 전망된다(Mordor Intelligence). 시장이 커진다는 것은 이 영역이 일회성 컨설팅이 아니라 상시 운영되는 시스템 영역으로 이동하고 있다는 뜻이다.
탄소 데이터는 더 이상 환경 부서의 보고 자료가 아니다. 수출 화물의 통관 비용을 결정하고, 고객사와의 거래 지속 여부를 좌우하며, 공정 개선의 우선순위를 지시하는 경영 데이터다. 그 데이터의 출발점은 예외 없이 현장의 계측기다.
앞으로 몇 년간 제조기업이 답해야 할 질문은 ‘우리는 탄소를 얼마나 줄였는가’보다 ‘그 데이터를 어떻게 측정했고, 그것을 제3자가 검증할 수 있는가’가 될 것이다. 이 질문에 답할 수 있는 역량은 규제 대응 문서가 아니라 계측·제어 인프라에서 나온다. 자동제어와 계측 분야가 탄소 문제에서 조연이 아니라 주연이 되는 이유다.
<참고 자료>
1. European Commission, CBAM definitive regime, Taxation and Customs Union
2. International Carbon Action Partnership, 2026, EU CBAM enters compliance phase and outlines path ahead
3. European Commission, ESPR First Working Plan 2025–2030 (COM(2025) 187)
4. Regulation (EU) 2023/1542 (EU Battery Regulation) 및 관련 개정.
5. Morrison Foerster, 2025, EU Sustainability Omnibus I — Detailed Omnibus Adopted
6. 금융위원회, 「지속가능성(ESG) 공시 제도화 방안(최종안)」.
7. TSMC, Sustainability Report
8. Mordor Intelligence, 2025, Carbon Management System Market
swanelee@gmail.com


